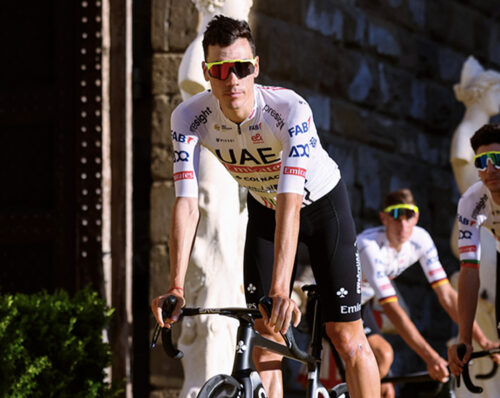
I brand del settore bici programmano produzioni, investimenti e distribuzione. I negozianti vivono ogni giorno il confronto diretto con i clienti/utilizzatori, prezzi, gestione del magazzino e liquidità. Due punti di osservazione differenti della stessa categoria commerciale, due interpretazioni che troppo spesso si contrappongono. Se il problema della filiera fosse proprio la distanza tra queste due prospettive?
Nel mondo della bicicletta esiste una contraddizione interessante. Produttori, brand e negozianti hanno bisogno gli uni degli altri, soprattutto hanno necessità che il prodotto arrivi nelle mani del cliente finale generando valore sufficiente per entrambi. Il loro rapporto viene spesso vissuto come una trattativa permanente.
Questione di equilibri?
Il brand chiede programmi e preordini. Il negoziante teme di sovraccaricare il magazzino. Il brand investe per costruire desiderabilità intorno al marchio. I negozianti si confrontano con la clientela che entra mostrando sul telefono il prezzo trovato online. Il brand cerca di programmare produzione e distribuzione. Il negozio deve proteggere marginalità e liquidità, ma entrambi stanno osservando lo stesso mercato, ma con due chiavi di lettura diverse. Abbiamo chiesto alcune considerazioni ad Eddy Serri, responsabile vendite Italia di Cannondale, completando questo interessante dibattito con l’intervento di Angelo Destro, fondatore di Bikedes.
Produttori e negozianti hanno davvero interessi contrapposti?
SERRI:«A prima vista potrebbe sembrare così. Il brand vuole programmare gli ordini. Il negoziante vuole mantenere flessibilità. Il produttore vuole difendere il posizionamento del prodotto. Il negoziante deve confrontarsi con concorrenza e prezzi online. Il brand ragiona su volumi, produzione e distribuzione. Il negoziante su vendite, margini, magazzino e cassa. Questa sorta di contrapposizione cela un aspetto importante. Ovvero, il risultato economico dell’uno dipende sempre più dalla qualità del risultato dell’altro.
«Se il brand riempie il magazzino del negozio ma quel prodotto non ruota, il problema non è realmente risolto. Il negoziante reagisce immobilizzando il capitale, la liquidità si riduce, diminuisce la capacità di acquistare nuovamente e aumenta la pressione per liberare stock attraverso gli sconti. A quel punto si crea una sorta di sbarramento ed il problema torna a monte. Quando le cose non funzionano nel punto vendita, le conseguenze ricadono anche sul brand. Una relazione è sostenibile soltanto se produce risultati per entrambe le parti».
DESTRO:«La qualità della gestione del negozio non è soltanto un problema del negoziante. E’ una variabile della performance dell’intera filiera. E’ da questa prospettiva che crea molte delle tensioni tra industria e retail assumono un significato diverso».
Quando si parla di preordine, perché questo è visto in modo così diverso dalle due parti?
SERRI:«Riallacciandomi alla considerazione precedente, il preordine è uno degli esempi migliori. Dal punto di vista del negoziante significa assumersi oggi una responsabilità economica su prodotti che dovranno essere venduti domani, considerando un mercato molto meno prevedibile rispetto al passato. Dal punto di vista del produttore/brand, però, quello stesso ordine contiene informazioni fondamentali. Serve a comprendere cosa produrre, in quali quantità, quali modelli potrebbero essere maggiormente richiesti e quali configurazioni orienteranno il mercato. I preordini sono uno strumento di lettura, ma è altrettanto vero che i brand devono necessariamente essere più flessibili rispetto ad epoche precedenti a quella che stiamo vivendo».
DESTRO:«E’ possibile che si generi una sorta di cortocircuito. La stessa decisione viene letta dal produttore come strumento di programmazione e dal negoziante come assunzione di rischio sul magazzino. Nessuna delle due letture è sbagliata. Sono incomplete quando vengono osservate separatamente. Il produttore deve programmare. Il negoziante deve preservare la propria sostenibilità finanziaria. La vera questione, a mio parere, è trovare un punto di equilibrio tra capacità produttiva, domanda prevista e capacità reale del punto vendita di far ruotare quel prodotto. Perché, una bicicletta consegnata al negozio non è ancora necessariamente una bicicletta venduta, ma è semplicemente passata da un magazzino ad un altro».
Una bicicletta entra nel negozio, significa che il brand l’ha davvero venduta?
SERRI:«Il ciclo di un prodotto si è accorciato, un problema che genera a sua volta problemi di stock e giacenze, di prodotti che restano fermi e richiedono interventi molto aggressivi in modo che gli stessi prodotti fermi in magazzino vengano trasformati in liquidità.
«Tempo addietro Cannondale si è confrontata con uno slot di bici ferme in magazzino, situazione non sostenibile per diversi fattori ed era necessario “liberarsi” di questo fermo magazzino. E’ stata avviata una promozione preventivando una perdita. Osservata isolatamente, poteva sembrare una pessima operazione. Ma quelle biciclette occupavano spazio e capitale. La loro uscita generò liquidità che venne successivamente utilizzata per sostenere produzione e disponibilità di un nuovo modello, contribuendo a un lancio commerciale migliore».
DESTRO:«Contabilmente sì. Strategicamente, la risposta è più complessa. Finché quella bicicletta non raggiunge il cliente finale, rimane all’interno della filiera e il tempo che trascorre prima della vendita modifica progressivamente il suo significato economico. Se mettiamo a confronto un prodotto recente ed ambìto, con una bicicletta ferma da diverse stagioni, i due possono avere ancora un valore registrato nei sistemi, ma non necessariamente lo stesso valore sul mercato. Qui nasce un principio importante per il retail. Il magazzino non dovrebbe essere osservato soltanto per quanto vale, ma per la qualità economica di ciò che contiene.
«Età del prodotto, rotazione, domanda, margine ottenibile e probabilità di vendita modificano il significato dello stesso valore contabile. L’esempio citato da Serri potrebbe essere spunto per riflessioni utili ai negozianti, ovvero: quanto perdo se vendo oggi questa bicicletta sotto il prezzo che avevo previsto? Quanto mi costa continuare a tenerla? Cosa potrei fare con il capitale che riuscirei a liberare? Non significa trasformare lo sconto in una strategia. Significa riconoscere che anche il capitale fermo ha un costo e, soprattutto, un costo opportunità».
Perché il mercato sembra correre più velocemente sia del produttore sia del negoziante?
DESTRO:«Tecnologia, nuovi player, motorizzazioni, nuovi modelli, variazioni di prezzo e nuovi comportamenti d’acquisto possono modificare rapidamente la competitività di ciò che è già presente nei magazzini. Brand e negoziante affrontano questa velocità con strumenti diversi e punti di vista opposti. Una grande azienda possiede dati, competenze e risorse, ma deve programmare produzione, supply chain, marketing e distribuzione con molto anticipo. La sua stessa dimensione può renderla meno agile. Il negoziante è invece vicinissimo al mercato. Ogni giorno ascolta clienti, osserva richieste, gestisce obiezioni, vede cosa viene provato, cosa viene venduto e cosa rimane fermo. Teoricamente dovrebbe possedere un enorme vantaggio informativo. Ma quel vantaggio esiste soltanto se queste informazioni vengono raccolte, organizzate e trasformate in decisioni.
«C’è uno scollamento tra un mercato che cambia rapidamente e una parte della rete negozi che opera ancora senza gestionali o sistemi di controllo sufficientemente evoluti, quasi un paradosso. Il brand rischia di essere troppo lontano dal mercato perché è grande. Il negoziante rischia di essere troppo immerso nel mercato per riuscire a osservarlo. Uno vede migliaia di numeri da lontano. L’altro vede ogni giorno decine di segnali da vicino. La vera opportunità sarebbe riuscire a mettere insieme le due prospettive».
Cosa succede quando un’organizzazione manageriale dialoga con un negozio che non possiede un vero reparto manageriale?
SERRI:«Questo è probabilmente uno dei punti meno discussi nel nostro settore. Pensiamo alla struttura di un produttore. Esistono normalmente funzioni commerciali, marketing, amministrazione e finanza, supply chain, product management, controllo e management. Le decisioni vengono distribuite tra persone con competenze differenti. Ora spostiamoci dall’altra parte della filiera. In molti negozi la stessa persona segue clienti, fornitori, ordini, personale, officina, problemi quotidiani, pagamenti, magazzino e decisioni strategiche. Spesso è il titolare. Non significa che manchino capacità. Manca il tempo, soprattutto, manca una funzione aziendale dedicata a osservare il negozio dall’alto».
DESTRO:«E’ una differenza sostanziale. Perché qualcuno deve comunque occuparsi di capire, quanto sta realmente rendendo l’azienda, quali categorie stanno generando marginalità, quanto capitale è immobilizzato. Quali prodotti stanno rallentando e come evolverà la liquidità, quali risultati sono attesi nei mesi successivi, quali azioni commerciali sono necessarie, se il pricing dei servizi copre realmente i costi. Se gli acquisti sono coerenti con capacità di vendita e situazione finanziaria. Queste attività non scompaiono semplicemente perché il negozio non possiede un controller, un direttore finanziario o un responsabile commerciale. Rimangono funzioni necessarie all’impresa. E’ probabilmente qui che esiste una delle più importanti asimmetrie della filiera.
«Da una parte organizzazioni strutturate prendono decisioni attraverso reparti specializzati. Dall’altra, aziende molto più piccole devono prendere decisioni altrettanto importanti affidandole spesso alla stessa persona che, pochi minuti prima, stava seguendo un cliente o risolvendo un problema in officina. Il punto quindi non è chiedere a ogni negozio di costruire la struttura manageriale di una multinazionale, ma è comprendere che anche una piccola impresa ha bisogno delle funzioni manageriali di un’impresa. Devono esistere internamente oppure essere portate dall’esterno».
Quanto costa alla filiera questa asimmetria manageriale?
SERRI:«Il punto vendita maggiormente strutturato, il negozio che ha iniziato a capire il vantaggio di una cultura manageriale, permette al punto vendita stesso di essere più strutturato e finanziariamente consapevole. Da questi negozi arrivano critiche, certo che arrivano, ma sono votate alla costruttività, comprensione reciproca e c’è la volontà di trovare soluzioni quando emergono problemi».
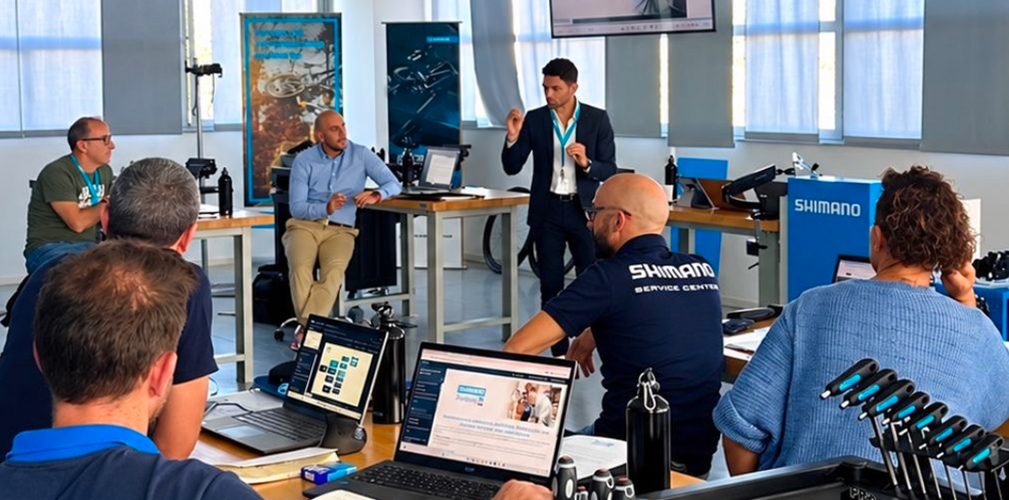
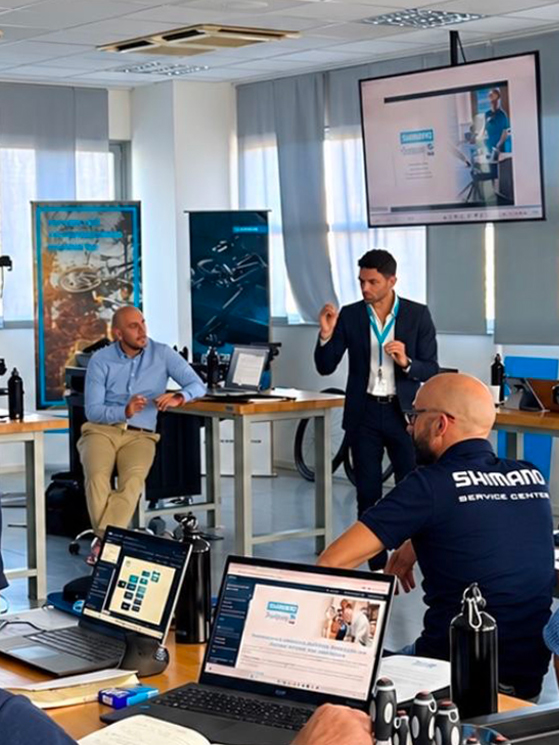
DESTRO:«Più di quanto immaginiamo. Durante le Academy realizzate con i centri Shimano, Bikedes ha incontrato negozi ai quali mancava un vero listino dell’officina costruito partendo dai costi dell’attività. In alcuni casi il prezzo della manodopera veniva determinato soprattutto osservando ciò che applicava il concorrente vicino. Il problema non è soltanto il prezzo dell’officina. Se non conosco il costo della mia struttura, non so quale margine devo difendere. Se non conosco il valore del mio servizio, tenderò a confrontarmi con i prezzi di altri. Se non conosco la qualità del magazzino, potrei scoprire tardi ciò che non sta ruotando. Se non conosco la liquidità prospettica, potrei accettare programmi d’acquisto che oggi sembrano opportunità e domani diventano pressione finanziaria.
«Il dialogo cambia quando non si è a conoscenza degli elementi cardine. La conversazione rischia di concentrarsi su sconto, condizioni, dilazioni e quantità perché mancano gli strumenti per discutere di sell-out, rotazione, redditività, capitale assorbito e domanda reale. Un negozio più manageriale non diventa soltanto un’impresa migliore, è un interlocutore migliore per l’industria. Migliorare la cultura manageriale dei negozi significa migliorare anche la qualità della relazione tra industria e distribuzione».
Il produttore possiede i dati e il negoziante possiede la strada, perché queste informazioni comunicano così poco?
SERRI:«Molti brand di oggi sono strutture che hanno un concept globale e le gestioni come è facile immaginare sono lontane dai vari territori. Ad esempio in Cannondale, non c’è una sede italiana, ma esiste una sede europea in Olanda, così come altri marchi che usano sedi continentali, un fattore che limita la consapevolezza ed interpretazione piena di alcune dinamiche territoriali. I mercati del nord Europa e quelli del sud Europa sono tanto differenti tra loro. Noi che viviamo il territorio interveniamo cercando di far collimare le esigenze aziendali, ma può capitare che gli aggiornamenti di alcuni passaggi non siano immediati».
DESTRO:«Un grande produttore può osservare mercati differenti, ordini, categorie, modelli, trend internazionali e dinamiche che un singolo punto vendita difficilmente potrebbe vedere. Il negoziante possiede però informazioni altrettanto preziose. Conosce le obiezioni del cliente. Sa cosa viene provato ma non acquistato. Ascolta richieste che potrebbero non comparire ancora in nessun report. Vede quali fasce di prezzo incontrano resistenza. Conosce il territorio.
«Sintetizzando, il dato senza il territorio rischia di perdere contesto, il territorio senza il dato rischia di trasformarsi in sensazione. Nessuno dei due dovrebbe sostituire l’altro. Dovrebbero incontrarsi. Ed è proprio questa una delle funzioni che Bikedes sta cercando di costruire. Creare strumenti, protocolli e momenti di confronto capaci di trasformare ciò che accade nei punti vendita in informazioni utilizzabili. Aiutare il negoziante a interpretare con maggiore consapevolezza le dinamiche industriali che stanno a monte delle proprie decisioni. Non si tratta di schierarsi. Si tratta di ridurre la distanza informativa della filiera».
Quanto valore costruito dal produttore rischia di perdersi nell’ultimo metro?
SERRI:«Un brand può investire enormi risorse per costruire un marchio. Atleti e gare, sponsorizzazioni, campagne e lanci di nuovi modelli, comunicazione, può portare una bicicletta su un piedistallo prima ancora che il cliente entri in negozio. Poi arriva l’ultimo metro. Il punto vendita. Se il prodotto viene presentato male, se l’ambiente non lo valorizza, se la vendita viene immediatamente ridotta a una trattativa sullo sconto o se chi vende non riesce a trasferire il valore costruito dal marchio, parte dell’investimento effettuato a monte rischia di disperdersi».
DESTRO:«Il punto vendita, il luogo dove tutto il valore costruito dal brand diventa esperienza reale. Il brand costruisce valore attraverso Giro d’Italia, Tour de France e comunicazione, ma quel valore può essere ridimensionato nel momento in cui il prodotto arriva nel punto vendita e non viene presentato con la stessa attenzione. Questo aspetto però dovrebbe interessare moltissimo anche l’industria. Il retail non è semplicemente l’ultimo anello della distribuzione. E’ il luogo nel quale il posizionamento costruito dal produttore deve diventare esperienza, servizio e vendita. Professionalizzare il negozio significa quindi proteggere anche una parte degli investimenti del brand».
Il prezzo online è davvero il principale nemico del negozio?
SERRI:«Abbiamo clienti che hanno acquistato sul sito on-line di Cannondale una bicicletta a prezzo pieno nonostante lo stesso prodotto fosse disponibile presso un rivenditore a un prezzo sensibilmente inferiore. Un dettaglio che non è passato inosservato e che mette in discussione una convinzione molto diffusa. Il cliente compra sempre dove costa meno? Non necessariamente. Mi rifaccio anche ad un esempio citando Amazon, un marketplace di riferimento che oggi non viene scelto, solo per il prezzo più basso. In buona parte dei casi l’acquirente lo preferisce ad altri perché gli attribuisce un valore di affidabilità nell’erogare il servizio, semplicità e rapidità».
DESTRO:«L’esempio Amazon citato da Serri è un passaggio fondamentale se pensiamo al negozio fisico. Significa che la partita non deve necessariamente essere giocata sul terreno nel quale un piccolo retailer è più vulnerabile. Può essere giocata su competenza, relazione, esperienza, assistenza, preparazione della bicicletta, servizio e fiducia. Ma esiste una condizione. Bisogna prima conoscere, organizzare e rendere economicamente sostenibile quel valore. Ed eccoci nuovamente al reparto manageriale. Customer experience e controllo di gestione potrebbero sembrare due mondi lontanissimi. In realtà devono dialogare. Un servizio eccellente che l’impresa non riesce a remunerare non è un modello sostenibile».
Chi dovrebbe aiutare il negozio a costruire le competenze manageriali che oggi gli mancano?
DESTRO:«Questa domanda apre probabilmente uno dei temi più importanti per il futuro del bike retail. Pensare che ogni negoziante possa diventare contemporaneamente controller, direttore finanziario, responsabile marketing, direttore commerciale, HR manager e strategist non è realistico. Quelle competenze sono necessarie. In questo spazio che Bikedes può assumere un ruolo più ampio rispetto a quello tradizionale di una società di consulenza. Diventare quel reparto manageriale che molte piccole e medie realtà del bike retail difficilmente potrebbero costruire autonomamente. Non sostituendo l’imprenditore, ma facendolo lavorare meglio nel suo ruolo. Controllo di gestione, budget e previsioni. Analisi di magazzino e rotazione, marginalità e pricing, strategia commerciale. Organizzazione e produttività, customer experience, marketing e relazione con il cliente.
«Sono competenze differenti, ma devono convergere ed aiutare il titolare a prendere decisioni migliori. E’ ciò che Bikedes sta cercando di fare attraverso attività di management, academy, network e protocolli di lavoro costruiti specificamente intorno alle dinamiche del bike retail. Se un brand lavora con una rete composta da imprese più strutturate dal punto di vista manageriale, non migliora soltanto il negozio. Migliora anche la propria distribuzione. Una rete capace di leggere rotazione, marginalità, sell-out, stock e comportamento del cliente fornisce feedback migliori, programma gli acquisti con consapevolezza, proteggere il posizionamento del prodotto. Può trasformare gli investimenti marketing del brand in esperienza sul territorio, anticipare le criticità. Il reparto manageriale del negozio diventa così un pezzo dell’efficienza dell’intera filiera».
Bikedes può diventare un punto di collegamento tra industria e retail?
SERRI:«Avere un interlocutore che faccia da collante tra il brand ed i punti vendita potrebbe essere una soluzione, sicuramente un grande aiuto e supporto con idee positive ed utili. Alle spalle ci sarebbe un grande valore, sia per i negozianti, aiutati nel comprendere la gestione di un mercato in evoluzione, sia per le aziende che avrebbero bisogno di entrare nel dettaglio delle specificità territoriali».
DESTRO:«Bikedes nasce lavorando a fianco dei negozianti, ma proprio questa posizione permette di osservare quotidianamente ciò che accade nell’ultimo tratto della filiera. Magazzini e margini, organizzazione e service. Clienti e liquidità, decisioni d’acquisto, problemi commerciali. Allo stesso tempo, il confronto con produttori e manager dell’industria permette di comprendere le necessità che esistono dall’altra parte: programmazione, produzione, posizionamento e distribuzione, sell-out e qualità della rete. Non serve quindi un soggetto che difenda i negozianti dai produttori, tantomeno qualcuno che rappresenti i produttori davanti ai negozianti.
«Serve un’infrastruttura capace di aumentare la qualità manageriale del retail e contemporaneamente creare un linguaggio comune tra i due mondi. Protocolli. Dati. Formazione. Controllo. Confronto. Informazioni provenienti dal territorio. Best practice condivise. Strumenti che permettano di individuare prima i problemi e misurare meglio le decisioni. Una delle evoluzioni di Bikedes potrebbe essere proprio questa, ovvero non essere semplicemente il consulente del negozio, ma contribuire progressivamente alla costruzione di un’infrastruttura manageriale per il bike retail, capace di collegare ciò che accade nel punto vendita con ciò che industria e distribuzione hanno bisogno di conoscere».
Può esistere un modello nuovo di collaborazione tra produttore e negoziante?
SERRI:«Credo faccia parte dell’evoluzione del settore e sono in fase di valutazione diverse ipotesi/idee. Un negozio può migliorare l’aspetto legato all’esposizione, può diventare un luogo test, di consulenza, sicuramente consegna ed assistenza, facendo collimare anche la vendita on-line. Il cliente acquista la bicicletta direttamente sul sito del brand e la ritira in negozio. Si ridurrebbe la necessità di avere grandi stock».
DESTRO:«Probabilmente dovrà esistere. Per anni la relazione è stata relativamente semplice. Il produttore produceva, il commerciale vendeva, il negoziante acquistava. Il cliente comprava, una sequenza che oggi non descrive più sufficientemente il mercato. Online e offline si sovrappongono, il ciclo di vita dei prodotti si accorcia. La tecnologia accelera. Il capitale immobilizzato diventa più rischioso ed il consumatore confronta prezzi e servizi in pochi secondi. L’esperienza nel punto vendita diventa parte del valore del prodotto. I dati diventano sempre più importanti. Il confine tra vendita diretta e rete distributiva diventa progressivamente meno netto. Si tratta di pensare ben oltre a chi semplicemente venderà la bicicletta».
Si parla anche di valore e di ruoli. Quanto valore dovrà essere prodotto da ciascun attore della filiera, affinché tutti possa avere un ruolo economicamente sostenibile?
DESTRO:«Manca qualcosa nel mezzo. Il brand possiede scala, dati, programmazione, competenze specialistiche e capacità di investimento. Il negoziante possiede territorio, relazione, esperienza e contatto quotidiano con il cliente. Ma tra questi due mondi esiste ancora una forte asimmetria manageriale e informativa. E forse è proprio lì che si concentra una parte dei problemi che il settore continua a interpretare separatamente. Preordini. Stock. Sconti. Marginalità. Liquidità. Customer experience. Rapporto con il brand.
«Sembrano problemi diversi, in realtà sono spesso manifestazioni differenti dello stesso fenomeno. Una filiera nella quale le informazioni e le competenze non circolano ancora con la stessa velocità con cui cambia il mercato. Nascono a questo punto due quesiti, il primo da rivolgere al brand, il secondo per i negozianti. Quanto valore potrebbe generare una rete di negozi più preparata a leggere numeri, mercato, magazzino, cliente e strategia? Chi svolge il lavoro manageriale necessario per decidere cosa acquistare, cosa spingere, quanto investire, quale marginalità difendere e dove immobilizzare capitale»?
Quali potrebbero essere le risposte?
DESTRO:«Alla filiera non manca un altro intermediario commerciale, manca piuttosto un’infrastruttura manageriale capace di avvicinare industria e retail attraverso dati, competenze, protocolli e un linguaggio comune. E’ lo spazio sul quale Bikedes sta costruendo il proprio lavoro. Non per stare dalla parte del produttore. Non per stare dalla parte del negoziante. Ma per contribuire a rendere il bike retail più imprenditoriale e permettere a entrambi di prendere decisioni migliori. Perché alla fine produttore e negoziante non devono vincere una trattativa l’uno contro l’altro. Devono riuscire a far funzionare meglio lo stesso mercato».
CONTENUTO REALIZZATO CON LA COLLABORAZIONE DI: